発電機を購入したとき、「これって減価償却でどう処理すればいいんだろう?」「耐用年数は何年なんだろう?」と悩んだことはありませんか?
実は、発電機の耐用年数は一律で決まっているわけではないんですよ!国税庁の耐用年数表では、設備の区分や用途・業種によって年数がガラッと変わってくるので、正しく理解しておくことがとても大切なんです。
この記事では、国税庁の公式情報をもとに、発電機の耐用年数の考え方を丁寧にわかりやすく解説します。
「工具として扱うの?機械として扱うの?」という素朴な疑問から、太陽光・風力・水力など発電種別ごとの年数まで、しっかりカバーしていますよ!
読み終えるころには、「あ、うちの発電機はこう処理すればいいんだ!」とスッキリするはずです。ぜひ最後まで読んでみてくださいね。
発電機の耐用年数は「一律何年」とは言えない!設備区分で変わります

結論からお伝えすると、発電機の耐用年数は国税庁の耐用年数表において一律には定まっておらず、「機械及び装置」か「器具及び備品」かの資産区分、さらに業種・用途・設置形態によって異なります。
「工具」として扱えるかどうかも含め、まず資産区分の判定が必要なんですよ。
よく「発電機は何年?」とシンプルに聞かれることがありますが、実務上はそう単純には答えられないのが現実です。
国税庁の耐用年数表はとても細かく分類されているので、正しく区分を確認することが減価償却の第一歩になりますね!
なぜ発電機の耐用年数は設備区分で変わるの?

ここからは、なぜ発電機の耐用年数が一律に決まらないのか、その理由を詳しく解説していきますよ。
国税庁の耐用年数表の基本的な仕組み
国税庁が定める耐用年数は、減価償却資産を税務上どの期間で費用化するかを決めるための基準です。
つまり、購入した設備の金額を何年に分けて経費として計上するか、という年数なんですね。
この耐用年数表は、大きく以下のように分類されています。
- 建物・建物附属設備
- 機械及び装置(別表第二)
- 器具及び備品
- 工具
- 車両及び運搬具 など
発電機がどこに分類されるかは、「事業用の大型据置設備なのか」「持ち運べる小型のものなのか」「発電設備の一部なのか」によって変わってきます。
なんとなく「機械だから機械及び装置かな」と思いがちですが、そう単純ではないんですよ。
「機械及び装置」と「器具及び備品」と「工具」の違いとは?
ここが一番のポイントですよね!
発電機を税務申告するうえで、どの区分に入るかが耐用年数を左右します。
機械及び装置に該当するケース
製造業や建設業などで使う大型の発電設備、据置型の業務用発電機などは、「機械及び装置」に分類されることが多いです。
国税庁の別表第二では業種ごとに機械・装置の耐用年数が細かく定められており、同じ発電機でも業種が違えば耐用年数が変わります。
器具及び備品に該当するケース
比較的小型で、事務所や店舗などで使う非常用発電機・可搬型発電機などは、「器具及び備品」に分類される場合があります。
この区分では、電気機器などの中から発電機に近いカテゴリーを参照することになりますよ。
工具として扱えるケース
「工具」は国税庁の耐用年数表において独立した区分として存在しています。
発電機そのものが工具に分類されることは通常ありませんが、発電機と一緒に使う付属工具や関連器具は工具として別途計上することもあります。
工具の耐用年数は一般的に3〜4年程度のものが多いので、本体の発電機と混同しないように注意が必要ですね!
中古資産の場合はさらに計算が変わる
新品で購入した発電機は法定耐用年数をそのまま使いますが、中古で購入した場合は計算方法が異なります。
中古資産の耐用年数は、残存する使用可能期間を見積もるか、一定の簡便法で計算しますよ。
中古発電機を購入したさんは、必ず税理士さんや国税庁の情報を確認するようにしましょうね!
発電の種類別!具体的な耐用年数の例を見てみよう

ここからは、発電の種類ごとに国税庁の情報をもとにした具体的な耐用年数の例を紹介します。
驚きの情報もあるので、ぜひチェックしてみてください!
①水力発電設備の耐用年数
国税庁の耐用年数表(別表)によると、水力発電設備の耐用年数は以下のように定められています。
- 電気事業用水力発電設備:22年
- その他の水力発電設備:20年
水力発電は非常に長い耐用年数が設定されているんですよ。
これは設備の堅牢性や長期使用を前提とした構造が反映されているといえますね。
「電気事業用か、そうでないか」という用途の違いで2年の差が生まれるのも興味深いポイントです!
②太陽光発電設備の耐用年数
太陽光発電設備は、実はとても注意が必要なケースです。
業種や用途によって9年になったり17年になったりと、大きく変わります!
- 自家消費目的・製造業などの業種用設備:9年(国税庁の質疑応答事例では、自動車製造業用設備として9年が適用された例があります)
- 電気事業用(売電目的)の太陽光発電設備:17年(電気業用設備として適用されることが多いとされています)
「え、同じ太陽光パネルなのに倍近く違うの?」と驚いたさんも多いのではないでしょうか?
これは、設備が「何の業種で、どんな目的に使われるか」を重視して区分されているからなんですよ。
自家消費なのか売電なのか、どの業種に属するのかを明確にしておくことが大切ですね。
③風力発電システムの耐用年数
風力発電システムについても、国税庁の質疑応答事例にしっかり記載がありますよ。
太陽光発電と同様に、業種や用途によって耐用年数が変わります。
- 国税庁の質疑応答事例では、自動車製造業用設備の風力・太陽光発電システムに9年が適用された例が示されています。
風力発電もやはり「何の業種で使うか」がポイントになりますね。
据置型の大型風力発電設備と、小規模な自家消費用の設備では扱いが異なる場合があるので、しっかり確認が必要です!
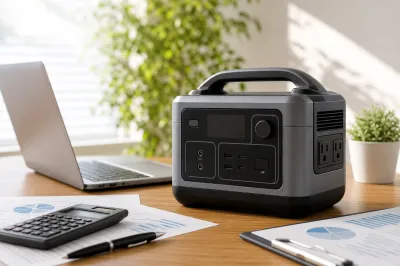
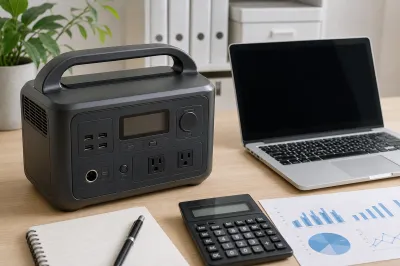
④非常用・可搬型発電機の耐用年数の考え方
事務所や店舗などで停電時に使う非常用発電機や、建設現場で使うような可搬型の発電機はどうでしょうか?
これらは「器具及び備品」に分類されることが多いとされています。
電気機器・電子応用機器等に関連する器具・備品の耐用年数は、設備の種類や用途によって異なりますが、一般的に6〜15年程度のレンジで考えられることが多いです。
ただし、必ず国税庁の耐用年数表を確認するか、税理士さんに相談して正確に判定することをおすすめします!
⑤蓄電池・パワーコンディショナーが含まれる場合
発電機に蓄電池やパワーコンディショナーがセットになっているケースもありますよね。
この場合、本体の発電機と一体の資産として見るのか、それぞれ別の資産として計上するのかで耐用年数の扱いが変わってくることがあります。
たとえば、蓄電池単体は発電機本体とは別の耐用年数が適用される場合があります。
パワーコンディショナーも同様に、構成機器として一体評価するのか、独立した設備として見るのかを慎重に判断する必要があるんですよ。
複合的な設備を購入した場合は、早めに税理士さんに相談するのがスムーズですね!
発電機の耐用年数を正しく把握するためのまとめ
ここまで読んでいただいたさん、お疲れさまでした!
最後に、この記事の内容をぎゅっとまとめておきますね。
- 発電機の耐用年数は一律ではなく、資産区分・業種・用途・設置形態によって変わる
- 税務上は「機械及び装置」「器具及び備品」「工具」のどれに当たるかをまず判定する必要がある
- 水力発電設備は電気事業用22年・その他20年と比較的長め
- 太陽光発電は業種・目的によって9年または17年と大きく異なる
- 風力発電システムも業種によって9年が適用された事例がある(国税庁の質疑応答事例より)
- 蓄電池やパワーコンディショナーが含まれる場合は、一体評価か個別評価かで変わる
- 中古資産の場合は耐用年数の計算が新品と異なる
- 最終的な判断は国税庁の耐用年数表と税理士さんへの確認が一番確実!
発電機の減価償却は、一見シンプルそうに見えて、実はとても奥が深いんですよね。
「発電機だから機械でしょ」と安易に判断してしまうと、税務上の誤りにつながるリスクもあります。
だからこそ、国税庁の耐用年数表をしっかり参照することが大切なんです!
もし「うちの発電機はどの区分になるんだろう?」と迷っているさんは、国税庁の公式サイトや確定申告書等作成コーナーに掲載されている耐用年数表を一度チェックしてみてください。
それでも判断が難しい場合は、税理士さんに相談するのが一番安心ですよ。
正しく処理して、気持ちよく申告できるといいですね!
あなたの事業や設備管理が、より正確でスムーズなものになることを応援しています。
ぜひ今日からさっそく確認してみてくださいね!